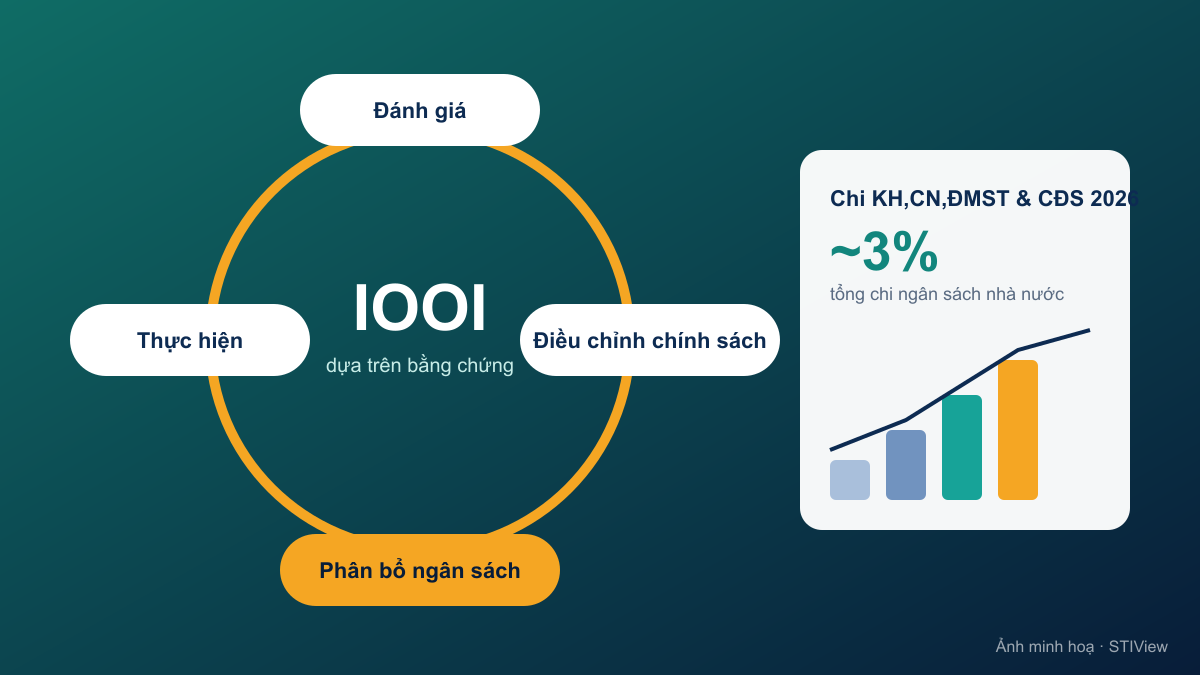
Đánh giá không nhằm xếp hạng hay quy trách nhiệm, mà để trả lời: tiền ngân sách đã tạo ra gì, chính sách nào hiệu quả, cần điều chỉnh gì. Khi chi cho KH,CN,ĐMST và chuyển đổi số năm 2026 lên khoảng 3% tổng chi ngân sách, chất lượng đánh giá quyết định hiệu quả của khoản đầu tư này.
QĐ 1969: Mục đích, nguyên tắc và sử dụng kết quả đánh giá
Bốn vai trò của đánh giá
Vai trò | Câu hỏi trả lời | Người dùng kết quả |
|---|---|---|
Giải trình | Nguồn lực đã được dùng đúng mục tiêu, có kết quả không? | HĐND, UBND, Bộ KH&CN, người dân |
Học hỏi, cải tiến | Vì sao đạt hoặc không đạt? Khâu nào cần sửa? | Sở KH&CN, cơ quan chủ trì chương trình, chính sách |
Phân bổ nguồn lực | Nên tăng, giữ hay giảm ngân sách cho đối tượng nào? | UBND, Sở Tài chính, Sở KH&CN |
Thiết kế chính sách mới | Giai đoạn 2026–2030 cần chính sách, chỉ tiêu gì? | Cơ quan tham mưu, HĐND |
Quy mô nguồn lực đặt ra yêu cầu đánh giá
Theo thông tin công bố, kinh phí cho KH,CN, ĐMST và chuyển đổi số năm 2026 khoảng 95.000 tỷ đồng, xấp xỉ 3% tổng chi ngân sách nhà nước; QĐ 604/QĐ-TTg đặt mục tiêu chi ngân sách cho KH,CN&ĐMST tối thiểu 2% tổng chi hằng năm. Khi nguồn lực tăng nhanh, câu hỏi chuyển từ "có tiền không" sang "tiền tạo ra kết quả gì" — đó là việc của đánh giá.
Một phép tính minh hoạ
Nếu đánh giá giúp cải thiện chỉ 1% hiệu quả phân bổ của khoản chi hàng chục nghìn tỷ đồng mỗi năm, giá trị tạo thêm đã ở mức hàng trăm tỷ đồng – lớn hơn nhiều lần chi phí tổ chức đánh giá. (Ước tính minh hoạ, không phải số liệu đo lường.)
Từ đánh giá đến tăng trưởng: lập luận thận trọng
Đánh giá không trực tiếp tạo ra tăng trưởng. Tác động đi qua một chuỗi: đánh giá chỉ ra chính sách, chương trình hiệu quả → nguồn lực được dồn cho đối tượng hiệu quả, chính sách được sửa đúng điểm nghẽn → doanh nghiệp tiếp cận ưu đãi nhanh hơn, tăng chi R&D và đổi mới công nghệ → năng suất các nhân tố tổng hợp (TFP) tăng → đóng góp vào mục tiêu tăng trưởng cao giai đoạn 2026–2030.
Kết quả đánh giá có hệ quả thực
Tại hội thảo tập huấn ngày 27/8/2026, lãnh đạo Cục Thông tin, Thống kê và Đánh giá khoa học cho biết năm 2026 là năm đầu áp dụng phương pháp mới; qua rà soát bước đầu, phần lớn đơn vị chưa đáp ứng đầy đủ yêu cầu (lúng túng với công thức tính điểm, thu thập và chuẩn hóa minh chứng); kết quả đánh giá là cơ sở để sắp xếp, sáp nhập các tổ chức hoạt động kém hiệu quả. Ở cấp tỉnh, Hà Nội dùng kết quả xếp loại A–D của tổ chức KH&CN công lập (dữ liệu 2023–2025) làm căn cứ phân bổ kinh phí thường xuyên năm 2027.
Vì vậy, khung QĐ 1969 đặt yêu cầu đo cả kết quả (outcome) và tác động (impact), trong đó Phụ lục III – đánh giá chính sách ưu đãi – hỏi trực tiếp đối tượng thụ hưởng về mức độ nhận biết, tham gia, hài lòng và thay đổi sau hỗ trợ.
Điều kiện để đánh giá có tác động
Có chỉ tiêu đo được và số liệu cơ sở ngay từ khi ban hành chính sách, chương trình.
Dữ liệu có nguồn gốc, được kiểm chứng; ghi rõ hạn chế và mức tin cậy.
Tính độc lập và tham vấn: có ý kiến chuyên gia, đối tượng thụ hưởng, cơ quan liên quan.
Kết quả được công khai và có cơ chế theo dõi việc tiếp thu kiến nghị.
Gắn kết quả với chu kỳ kế hoạch – ngân sách năm sau.
Nguồn tham khảo
- Quyết định 1969/QĐ-BKHCN ngày 31/3/2026 của Bộ KH&CN và các Phụ lục I–VI (Kế hoạch tổng thể đánh giá hoạt động KH,CN&ĐMST năm 2026)
- Tạp chí Kinh tế – Tài chính: Biến 95.000 tỷ đồng đầu tư khoa học, công nghệ thành giá trị thực tiễn (03/9/2026) ↗
- Tạp chí Kinh tế – Tài chính: Bố trí ít nhất 15% ngân sách chi sự nghiệp khoa học cho công nghệ chiến lược (06/4/2026) ↗
- Nghị định 262/2025/NĐ-CP ngày 14/10/2025 quy định chi tiết Luật KH,CN&ĐMST về thông tin, thống kê, đánh giá, chuyển đổi số
- VISTA: Hội thảo tập huấn triển khai đánh giá tổ chức KH&CN công lập năm 2026 (27/8/2026) ↗
- UBND TP Hà Nội: Kế hoạch 196/KH-UBND (19/5/2026) ↗
Bài viết do Ban biên tập STIView biên soạn, phân tích từ nguồn công khai; văn bản pháp lý có giá trị theo bản chính thức do cơ quan ban hành công bố. Góp ý, đính chính: contact@sti.edu.vn.
Nguồn: https://stiview.com/tin-tuc/vai-tro-y-nghia-tac-dong-cua-danh-gia-khcn-dmst